Páginas

Mostrando entradas con la etiqueta consumo. Mostrar todas las entradas

miércoles, 19 de octubre de 2016

Los operadores de cereales afirman que los precios seguirán bajos, "al menos", hasta principio de 2017

Valladolid ha sido el lugar elegido por la Asociación de Comercio de Cereales y Oleaginosas de España (ACCOE) y la Asociación Española de Almacenistas Portuarios de Granos, Cereales y sus derivados (Unistock) para convocar la Bolsa Internacional del Cereal del Duero en la que se han dado cita cerca de un centenar de operadores de cereales para debatir el futuro del sector y presentar la Corte de Arbitraje de materias primas que busca solventar las posibles disputas que aparezcan entre las partes de un acuerdo sin llegar a la vía judicial.
Si alguien esperaba buenas noticias a la hora de hablar de los precios del cereal, desde luego, estas no han llegado tras escuchar las intervenciones ante los medios de los representantes de estos operadores de cereales.
Andrés Gómez, Presidente de Unistock España, asociación que aglutina el 95% del tráfico portuario de "graneles", ha señalado como por sus 16 operadores en 28 puertos entran cada año entre 6 y 12 millones de toneladas de cereales y proteaginosas. Sobre la situación de la campaña actual ha destacado Gómez que está marcada por el hecho de que "nos encontramos con la tercera campaña consecutiva de excedentes, con lo que existen stocks importante que impiden la subida del precio de los cereales".
El presidente de Unistock ha anunciado la próxima constitución, "antes de finales de año", de la  Corte de Arbitraje de Materias Primas que pretende que sirva para solucionar las disputas que puedan surgir entre los distintos operadores, "antes de llegar a la vía judicial".
Por su parte, Marcos Martínez, Presidente de  Asociación de Comercio de Cereales y Oleaginosas de España, ACCOE, ha señalado que este encuentro en Valladolid busca estrechar lazos entre los operadores, "en un mercado que se ha caracterizado por su volatilidad desde el año 2007 y  en el que no vemos ninguna posible mejora de los precios actuales, al menos, hasta que se inicie 2017".
"Estamos ante una campaña, la de 2016 en España, que ha superado los 21 millones de toneladas de cereales de invierno, sin el maíz, pero seguimos siendo deficitarios, tenemos que seguir importando. Si en 2015 que fue malo en producción fueron 5/6 toneladas, ahora serán 2/3, con un consumo estable estas cifras anuncian excedentes de 2/3 millones de toneladas.", aseveró el presidente de los operadores
Preguntado sobre cuando aconsejan vender a los agricultores, Martínez aseguró que "proponemos siempre realizar 3-4 ventas al año para lograr un precio equilibrado de nuestro cereal", "aunque mucha gente lo piensa así, soy de los que creo que en este sector no hay especulación sino que simplemente es un mercado de oferta y demanda que lo regula"
La ponencia marco ha corrido a cargo de Jaime Nolan Miralles, gestor de riesgos en FCStone Europe, una de las mayores compañías de brokers del mundo, que trabaja directamente con el comercio y cadena de valor de granos y semillas de oleaginosas. Este experto ha destacado que nos encontramos con cuatro años seguidos de ofertas amplias, que llevan a precios a la baja, especialmente del trigo y el maíz, , aunque apostamos por este segundo cultivo como el de más futuro entre los cereales.

Fuente: Agronewscastillayleon

martes, 31 de mayo de 2016

Ligero descenso en el consumo de huevos en España

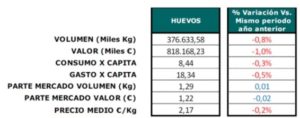
Pese al tenue declive del consumo de huevos en los hogares españoles a lo largo de 2015, no podemos hablar de una “caída”, ya que tan solo ha bajado en un 0,8% respecto al año anterior. También el precio medio del producto cerró el año con cifras estables, 2,17€/kg, lo que lo que apenas representa variación respecto del año 2014 (-0,2%).
A lo largo de 2015, el consumo medio por persona fue de 8,44 kilos, apenas un 0,3% menos que en el año anterior. El gasto medio fue de 18,34€ por persona y año, y cada hogar español destinó el 1,22% del presupuesto medio a la compra de huevos.
Aun así, el gasto en alimentación en España creció un 0,9% en 2015 respecto 2014, un incremento que se debe principalmente al encarecimiento de los productos (un 2,2% más de media).

Fuente: Avicultura

jueves, 3 de marzo de 2016

Proyectan una mayor demanda china de soja

Prevén que la importación china de soja suba un 6%. Puntualmente, un ejecutivo de la firma estatal Cofco estimó las compras 2015/2016 en 83 millones de toneladas.
USDA estimó en febrero las compras chinas en 85,50 millones.

Las importaciones de soja de China subirían un 6% en el ciclo comercial 2015/2016 (finaliza en septiembre del corriente año) ante una mayor demanda de alimento para animales, mientras que las compras de maíz caerían, en momentos en que el país adopta medidas para reducir los inventarios locales, dijo un alto funcionario de la industria.

En opinión de Wang Lin, director gerente de la firma estatal Cofco Futures, China compararía 83 millones de toneladas de soja, por encima de los 78,35 millones de la campaña anterior. En su informe mensual de estimaciones agrícolas de febrero, el Departamento de Agricultura de los Estados Unidos estimó las importaciones chinas de soja en 80,50 millones de toneladas. En el año calendario 2015, las importaciones chinas de soja subieron un 14,4%, hasta un récord de 81,70 millones de toneladas, según datos de Dirección General de Aduanas.
En cuanto al maíz, Lin dijo que las importaciones chinas serían débiles. "Habrá cuotas de importación, pero las compras disminuirán en la medida que el Gobierno continúa fomentando el uso del cereal local", dijo. China anunciará su política estatal para el precio del maíz el mes próximo y el objetivo es mantener los valores domésticos lo suficientemente bajos como para evitar las importaciones.
 
Fuente: Fyo

jueves, 21 de enero de 2016

La llegada de las primeras nieves dispara al alza el precio de la alfalfa y la paja

Las altas temperaturas de los últimos meses había frenado su consumo en la ganadería

La monotonía en cuanto a precios de la alfalfa y la paja que se venía dando en las últimas sesiones de la Lonja de León, se ha roto con la llegada de las primeras nieves a la provincia. En las naves de los agricultores se almacenaba gran cantidad de estos productos recogidos en el verano, pero este año tan atípico con temperaturas muy suaves durante todo el mes de diciembre y parte del de enero han hecho que hasta ahora no haya habido una demanda importante puesto que el ganado seguía aprovechando los buenos pastos que tenía. Asimismo, en la última sesión de la lonja se notó cómo continúa el goteo bajista en el sector del cereal a excepción del maíz que aguanta la presión internacional. El trigo ha pasado a cotizar a 169 euros/t, la cebada a 168 euros/t, la avena a 178 euros/t y repite el maíz a 166 euros/tonelada.
Bajada en el sector de los lechazos y cabritos. Esta bajada entra dentro de la normalidad que se da siempre en esta época de finalización de fiestas, en las cuales se suele alcanzar el precio máximo anual. Destacar tanto la poca oferta como la demanda puesto que los ganaderos suelen programar los partos para tener disponibles los lechazos y cabritos a la venta en esos picos más altos.
Ligera subida de los machos en la carne de vacuno y repetición en la de hembras, esto se enmarca en un contexto de un incremento de las exportaciones cuya demanda prácticamente en su totalidad es de machos.
 
Fuente: Agroinformacion

viernes, 27 de noviembre de 2015

Con los almacenes llenos de trigo y maíz, los cereales caen a los precios más bajos en 5 años

Está pesando la gran oferta internacional y la caída del consumo y la demanda de China

Los almacenes de trigo y de maíz rebosan de existencias, incluso en los puertos españoles, debido a la buena oferta mundial, y, en consecuencia, sus precios han bajado hasta niveles que no se registraban por lo menos desde el año 2010. Al igual que otras materias primas -como el petróleo-, los cereales cotizan muy barato en los mercados, por razones como la abundancia de las producciones, la subida del dólar y la caída de la demanda de China, un gran consumidor global. Incluso en España, país tradicionalmente deficitario en grano, hay suministro suficiente, según analistas, representantes de los comerciantes y de las autonomías. "En los almacenes (de cereales) del puerto de Tarragona, por ejemplo, no hay ni un metro cuadrado libre", ha declarado a Efeagro el analista de Infomarket José Murillo, quien ha apuntado que "en términos relativos, los precios son históricamente bajos".
En el mercado de futuros de Matif (Francia), de referencia en Europa, las cotizaciones rondan los 180 euros/tonelada; desde mediados de 2016 no habían descendido a un importe tan bajo, salvo en un momento puntual (en julio de 2014), según datos recopilados por Infomarket.

El trigo blando está a 186,29 euros/tonelada y el maíz en 178,27

Según las últimas cifras del Ministerio de Agricultura, Alimentación y Medio Ambiente, que cuentan hasta el pasado viernes, el precio medio nacional del trigo blando se sitúa en 186,29 euros/tonelada y el maíz en 178,27 euros/tonelada.
Por segundo año, la abundancia de existencias marca el comercio de cereal; no obstante, en los últimos años los tiempos son más tranquilos que en la pasada década, cuando se vivió una crisis alimentaria mundial (en 2007-2008) por la carestía de materias primas agrícolas.
Murillo ha mencionado, entre los motivos de los actuales precios, la gran oferta de Rusia y de Ucrania o el descenso de las compras de China. Al hablar de cereales, el panorama mundial contrasta con la producción de España, país dependiente de las importaciones, y que además, ha tenido dos años de cosechas bajas de cereal por el clima. No obstante, tanto desde Infomarket como desde Accoe aseguran que el suministro nacional está garantizado.
Teniendo en cuenta el funcionamiento en mercados de futuros, si quisieran los compradores de esta materia prima en España -como fábricas de piensos-. "podrían asegurar contratos hasta diciembre de 2016", según Murillo.

Los analistas no saben cuánto tiempo durará esta situación

El secretario general de la Asociación nacional de Comercio de Cereales y Oleaginosas (Accoe), José Manuel Álvarez, ha constatado, en declaraciones a Efeagro, la abundancia de mercancías, por cosechas "récord".
Según el responsable de Accoe, España tiene una demanda de unos 30 millones de toneladas y un suministro "garantizado" con la producción nacional y las importaciones. La cosecha nacional de grano en la temporada 2015-1016 rondará los 18 millones de toneladas, según cifras de Cooperativas Agroalimentarias y del Fondo Español de Garantía Agraria (FEGA).
Ante los precios bajos, los productores españoles retienen oferta, que permanece "agazapada", según fuentes de las autonomías. Los analistas no se arriesgan a calibrar la duración de esta situación, porque todo dependerá de las siembras, del clima y de la producción de la próxima campaña.
De momento, según el banco alemán Commerzbank, las temperaturas anormalmente altas en muchas partes de Europa y la mejora de las siembras en EEUU son buenos indicios para que la oferta de trigo no caiga en 2016. 
 
Fuente: Agroinformacion

jueves, 26 de noviembre de 2015

Alimentación en España 2015 ( Informe sobre Producción, Industria, Distribución y Consumo)

Mercasa ha publicado una nueva edición, correspondiente al año 2015, del Informe sobre Producción, Industria, Distribución y Consumo de Alimentación en España, que se viene realizando con carácter anual desde 1998.
Para la elaboración de este informe, Mercasa cuenta con la colaboración del Ministerio de Medio Ambiente, y Medio Rural y Marino, cuyas estadísticas constituyen el soporte fundamental para el análisis, así como con las Consejerías de Agricultura de las Comunidades Autónomas, la Federación de Industrias de Alimentación y Bebidas (FIAB) y las diferentes asociaciones sectoriales que la componen, y los Consejos Reguladores de las Denominaciones de Origen, Indicaciones Geográficas, etc.


Fuente: Mercasa

sábado, 15 de agosto de 2015

Informe CIC Julio/15 - Trigo Maiz Oleaginosas

La proyección para la producción mundial de cereales totales(trigo y cereales secundarios) en 2015/16 se ha incrementado en 4m. de t. desde el mes pasado, para situarse en 1.970m., cifra inferior en sólo un 2% al récord de la campaña anterior. Las perspectivas para la cosecha se han visto mermadas por las condiciones poco favorables en algunas regiones, sobre todo en la UE (trigo y maíz) y Canadá (trigo, cebada y avena), pero esto se ve compensado por mejoras para otros países, principalmente para el maíz en China y para el sorgo en Estados Unidos.
La previsión para el consumo se ha revisado ligeramente, y—dado el aumento tanto de la producción como de las reservas iniciales—la proyección para las existencias remanentes mundiales se ha incrementado en 13m. de t. a 435m., un leve descenso interanual. Se prevé que los envíos de maíz alcancen un nuevo máximo, mientras que los de sorgo se estiman en su nivel más elevado en unos 30 años; la proyección para el comercio mundial se ha incrementado en 2m. de t. desde el mes pasado, a 312m., un descenso del 3% respecto al récord registrado en 2014/15.
La previsión para la producción mundial de arrozse ha recortado desde junio pero, con una cifra más elevada para las reservas iniciales, la proyección para las existencias al cierre apenas se ha modificado, estimándose ahora en 96m. de t., un descenso interanual del 8%. La caída se debe en gran medida al descenso de las existencias de los exportadores principales—mas que nada en la India y Tailandia—en un 30%. Se espera que el comercio se mantenga en niveles elevados en 2016, estimándose en casi 42m. de t., gracias a la demanda persistente desde Africa y Asia debido a los precios atractivos; se prevé que China figure de nuevo como el mayor importador.
La previsión para la producción mundial de sojaen 2015/16 apenas se ha modificado dese el mes pasado; el descenso esperado del 2% refleja la caída de los rendimientos medios en varios productores clave. Debido al recorte de la cifra para las reservas iniciales desde el mes pasado, y al ligero aumento previsto del consumo total, la proyección para las existencias remanentes al cierre se ha reducido en 4m. de t. a 48m. Se trata, aun así, de un nuevo máximo histórico, gracias más que nada al aumento previsto de las existencias de los exportadores principales en un 16%. El comercio se estima en un máximo de 124m. de t., un aumento interanual del orden del 3%, al esperarse una fuerte demanda en China.
La subida inicial de los precios de exportación de trigo, maíz y soja se invirtió durante julio, con la vuelta de las condiciones generalmente
favorables para los cultivos. En términos globales, el  Índice de Cereales y Oleaginosasdel CIC (GOI) perdió un 2% a lo largo del mes.
Aunque las condiciones atmosféricas adversas han mermado las perspectivas para la producción en algunos países en 2015/16, la producción mundial de cereales totales(trigo y cereales secundarios) se sigue estimando en 1.970m. de t., la tercera mayor cifra de la historia. Las abundantes existencias iniciales servirán para compensar en gran medida el descenso de las cosechas, y la oferta total será sólo ligeramente inferior a la del año pasado.
Gracias al aumento de la demanda alimentaria, que se ajusta a la tasa de crecimiento demográfico a nivel mundial, cabe esperar un leve incremento del consumo, a 1.978m. de t. Se espera que la demanda destinada a piensos se aproxime al máximo histórico de la campaña anterior.
Se prevé que las existencias remanentes de cereales totales al cierre de 2015/16 (conjunto de campañas locales respectivas de comercialización) disminuyan en 9m. de t. para situarse en 435m., pero las existencias se mantendrán en niveles cómodos. Se prevé que el comercio mundial en 2015/16 (julio/junio) alcance una cifra sólo superada por el récord de la campaña pasada.
Se espera que el comercio de trigo y cebada se vea frenado por una mayor oferta local en el Norte de Africa y en el Próximo Oriente asiático. En cambio, es previsible que el comercio de maíz se eleve a un nuevo máximo, mientras que los envíos de sorgo se estiman en su nivel más elevado en más de 30 años.
Se prevé que producción mundial de arrozalcance un nuevo máximo histórico en 2015/16, aunque se trata de una proyección muy provisional, debido al impacto incierto del episodio de El Niño sobre las cosechas en Asia. Dada la caída prevista de la oferta y el aumento esperado del consumo a un nuevo máximo histórico, las existencias remanentes mundiales podrían disminuir en un 8% a 96m. de t. El descenso, que se producirá más que nada en los exportadores principales, y especialmente en Tailandia y la India, superará un modesto aumento de las reservas en otros países.
Aunque se espera cierta reducción del excedente exportable, la demanda se mantendrá fuerte en 2016, y el comercio se seguirá situando en torno a 42m. de t.
Se espera que la superficie mundial cosechada de sojaexperimente un aumento modesto en 2015/16, pero dada la caída prevista de la productividad en varios productores clave, es previsible que la producción mundial disminuya en un 2% respecto al máximo de la campaña anterior. Aunque se espera un nuevo aumento del consumo debido más que nada a una mayor demanda de productos de soja, las existencias mundiales al cierre se siguen estimando en una cifra récord.
Reflejando más que nada el aumento de las reservas remanentes en Estados Unidos, se prevé que las existencias de los exportadores principales crezcan en un 16% a 31,6m. de t.– cifra equivalente al 66% del total mundial. Se espera que el comercio se incremente en un 3% para situarse en alrededor de 124m. de t., debido casi exclusivamente al aumento de las ventas a China.
Cabe esperar que el comercio mundial de colza/canola disminuya en un 13% en 2015/16. Aunque los envíos a la UE podrían aumentar para suplir la fuerte caída de la producción local, se prevé cierto descenso de las entregas a Asia, al desviarse la demanda de compra hacia alternativas a precios atractivos. 

lunes, 29 de junio de 2015

Informe CIC Junio/15 - Trigo Maiz Oleaginosas

La proyección para la producción mundial de cereales totales(trigo y cereales secundarios) en 2015/16 sólo se ha recortado ligeramente desde el es pasado, ya que la reducción de la cifra para el trigo se ve compensada en parte por el incremento de la previsión para el maíz. La producción se estima en 1.966m. de t., cifra que supone un descenso interanual del 2% pero que supera en un 4% la media para los cinco años anteriores. El consumo se sigue estimando en 1.981m. de t., aunque debido al nivel reducido de los inventarios iniciales y al descenso previsto de la producción, la proyección para las existencias remanentes se ha recortado en 4m. a 422m., una caída interanual del 4%. No obstante, la relación existencias-consumo se mantendrá en un nivel cómodo.
La previsión para la producción mundial de arroz en 2015/16 apenas se ha modificado desde el mes pasado, estimándose en un nuevo máximo histórico, aunque se trata de una proyección bastante provisional, sobre todo dada la incertidumbre respecto al impacto de El Niño sobre las cosechas en Asia. Debido al bajo nivel de las existencias iniciales, cabe esperar cierta caída de la oferta, y con el aumento anticipado de la
demanda, es previsible que las existencias mundiales al cierre de campaña desciendan a su nivel más bajo en seis años. Se espera que las existencias de los exportadores principales disminuyan en alrededor del 25% para situarse en 20,9m. de t., su cifra más baja desde 2007/08. Se prevé que el comercio mundial se mantenga en niveles elevados gracias a la fuerte demanda en Asia y Africa.
La siembra mundial de sojapodría aumentar ligeramente en 2015/16, aunque es previsible que descienda la producción debido a la caída potencial de los rendimientos medios. Aún así, y gracias a las amplias existencias iniciales, se espera que la oferta mundial se mantenga en niveles cómodos; con un crecimiento más moderado tanto de la elaboración como del consumo, se prevé que las existencias mundiales al cierre se eleven a un nuevo máximo histórico. La proyección para el comercio mundial se ha recortado ligeramente, a 122m. de t., aunque se sigue tratando de un nuevo récord gracias al aumento de las entregas a mercados asiáticos.
Con condiciones atmosféricas poco favorables en algunas regiones, las perspectivas inciertas para la producción provocaron una subida neta
de los precios de exportación durante el mes de junio, y el Índice de Cereales y Oleaginosasdel CIC (GOI) ganó un 4% a lo largo del mes.
Las perspectivas para la producción mundial de cereales totales  (trigo y cereales secundarios) en 2015/16 se siguen considerando generalmente
favorables. Aunque la proyección para la cosecha mundial se ha recortado ligeramente, se espera sólo un descenso interanual modesto de la oferta global, gracias a las abundantes existencias iniciales. Se prevé que el consumo mundial se mantenga en niveles elevados, puesto que el aumento de la demanda destinada a alimentos y usos industriales se verá compensado en parte por una ligera caída del consumo para piensos y otros usos (incluidas las pérdidas post-cosecha).
Se prevé que las existencias remanentes de cereales totales al cierre de 2015/16 (conjunto de campañas locales respectivas de comercialización) disminuyan en 16m. de t. a 422m.; un 80% de la caída total corresponderá al maíz. Se trata de la primera caída de las existencias de maíz en cinco años, y aun así las existencias se mantendrían en niveles cómodos. Cabe esperar sólo un modesto descenso de las reservas de trigo, mientras que las existencias remanentes conjuntas de los exportadores principales de cebada podrían alcanzar su nivel más bajo en 20 años. El comercio mundial en 2015/16 (julio/junio) se estima en 310m. de t., un descenso interanual del 2%. Se prevé que el comercio de maíz se eleve a un nivel casi récord, mientras que—gracias a compras persistentes por parte de China—el comercio de sorgo podría alcanzar su cota más elevada en 31 años. Por el contrario, las cosechas internas más abundantes en algunos países reducirán la demanda de importación de trigo y cebada, sobre todo en el Norte de Africa y en el Próximo Oriente asiático.
Se esperan unas cosechas más abundantes en varios productores clave de Asia, y es previsible que la producción mundial de arrozen 2015/16 se eleve a un nuevo máximo histórico. No obstante, cabe esperar cierta caída de la oferta, y se prevé que las existencias mundiales disminuyan en un 7%, para alcanzar su nivel más bajo en seis años. Dado el ligero incremento previsto de las existencias en China, la caída a nivel mundial reflejará un descenso notable en los exportadores principales. Las importaciones por parte de China podrían aumentar de nuevo en 2016, y se espera otro año de exportaciones superiores a la media a varios compradores tradicionales de Asia y Africa; como consecuencia, se prevé que el comercio disminuya sólo ligeramente, para situarse en torno a 42m. de t. Dada la reducida oferta, cabe esperar cierto descenso de las exportaciones de la India, pero los envíos de Tailandia se estiman en nuevo récord.
La producción mundial de sojaen 2015/16 sólo será ligeramente inferior al máximo de la campaña anterior, dado que el aumento de la superficie cosechada compensará en gran medida la caída de la productividad. Debido más que nada a una mayor demanda de productos de soja, se espera un nuevo aumento del consumo, aunque será más moderado que el incremento registrado en 2014/15. Las existencias remanentes mundiales se estiman en un cifra récord de 51,7m. de t., ya que la acumulación en los exportadores principales compensa con holgura el descenso de las existencias de China. Se prevé que el comercio se eleve a un nuevo máximo histórico, gracias al aumento de las entregas a China. Pese a la caída prevista de la demanda, se espera que las existencias mundiales de colza/canolaal cierre de la campaña experimenten un descenso interanual de más del 25% para situarse en 4,0m. de t. Es previsible que el comercio alcance su nivel más bajo en cinco años, ya que la demanda desde los compradores asiáticos se verá frenada por la amplia oferta de alternativas.

viernes, 29 de mayo de 2015

Informe CIC Mayo/15 - Trigo Maiz Oleaginosas

Pese a la incertidumbre bursátil respecto a las cosechas potenciales en algunas regiones, sobre todo en América del Norte, las perspectivas para la producción mundial de cereales totales(trigo y cereales
secundarios) siguen siendo generalmente prometedoras. Gracias a unas condiciones atmosféricas bastante favorables, y para reflejar el aumento de las cifras para la UE, la CEI, Brasil, el Norte de Africa y China, la previsión para la producción mundial se ha incrementado en 21m. de t. desde el mes pasado, para situarse en 1.968m, total inferior en sólo un 2% al récord de la campaña anterior.
Alrededor de la mitad de este aumento se verá absorbido por el incremento previsto del consumo,principalmente destinado a piensos, que podría registrar un modesto aumento interanual para situarse en 1.981m. de t. La proyección para las existencias remanentes se ha elevado a 426m. de t., cifra que refleja sólo un ligero descenso interanual. La previsión para el comercio mundial de cereales se ha incrementado en 2m. a 308m. de t., total sólo ligeramenteinferior al registrado la campaña pasada.
En las primeras proyecciones del Consejo para 2015/16, se prevé que la producción mundial de arroz se eleve a un nivel récord de 482m. de t., con cosechas más abundantes en varios productores claves de Asia. 
Se espera que, gracias a la creciente demanda alimentaria, el consumo total alcance un máximohistórico de 489m. de t., por lo que es previsible que las existencias remanentes conjuntas al cierre de la campaña disminuyan en un 7% para situarse en su nivel más bajo en seis años, con un nuevo descenso notable de las existencias de los exportadores principales. Se espera que el comercio en 2016 resulte sólo ligeramente inferior a la proyección para la presente campaña, dado que los envíos a Africa y Asia superarán la media, al verse apoyados por los precios competitivos.
No se prevé que los rendimientos en los productores clave igualen los resultados excepcionales de la presente campaña, por lo que cabe esperar un ligero descenso de la producción mundial de sojaen 2015/16. No obstante, y dado que el aumento previsto de la oferta total superará el incremento del consumo, es previsible que las existencias remanentes mundiales experimenten un aumento interanual del 9% para situarse en un máximo de 52m. de t., con un incremento de más del 20% en los exportadores principales, y sobre todo en Estados Unidos. Las perspectivas para el comercio se verán determinadas de nuevo por la demanda desde China, y se espera que el comercio mundial crezca en un 4%, para situarse en una cifra récord de 123m. de t.
Los precios mundiales de exportación se siguieron mostrando débiles durante el mes de mayo, presionados por la expectativa de una amplia oferta durante la próxima campaña. El Índice de Cereales y Oleaginosasdel CIC (GOI) perdió un 4% a lo largo del mes. 
Aunque la cosecha mundial de cereales totales(trigo y cereales secundarios) podría disminuir ligeramente en 2015/16 respecto al récord de la campaña anterior, la oferta global experimentará sólo un descenso muy modesto, dado que la caída de la producción se verá compensada en gran medida por las abundantes existencias al comienzo de la campaña.
Se espera que el consumo mundial supere ligeramente el máximo histórico de la campaña anterior, elevándose a 1,981m. de t. El consumo alimentario se verá apoyado por el crecimiento demográfico, aumentándose en un 1%. También se prevé una demanda sólida de cereales pienso, y el consumo total se aproximará al nivel elevado de la campaña anterior. Cabe esperar que el consumo industrial crezca en un 1%, gracias más que nada a aumentos en los sectores de almidón y cervecería; el consumo destinado a la producción del etanol apenas experimentará cambios, debido a la baja rentabilidad.
Aunque las existencias remanentes podrían disminuir, se mantendrán en un nivel cómodo de 426m. de t., cifra superior en alrededor del 12% a la media para los cinco años anteriores. El descenso interanual se debe en gran medida a la caída de la existencias en los exportadores principales, y especialmente en Estados Unidos (principalmente de maíz), Rusia (trigo y cebada) y Ucrania (maíz); en cambio, se prevé un ligero aumento en la UE (trigo y avena).
Se espera que el comercio mundial disminuya en casi el 3% en 2015/16 (julio/junio), para situarse en 308m. de t., aunque se sigue tratando de la tercera mayor cifra de la historia. La demanda de importación de trigo y cebada en algunos países, sobre todo en el Norte de Africa y el Próximo Oriente asiático, podría verse mermada por unas cosechas internas más abundantes. No obstante, es previsible que aumente el comercio de maíz y sorgo. 
Apoyado por unas cosechas mayores en Asia, cabe esperar que la producción mundial de arroz se eleve en 2015/16 a un nuevo máximo de 482m. de t. No obstante, y debido tanto al nivel más bajo de las reservas iniciales como al nuevo crecimiento previsto del consumo total a un nuevo máximo histórico, es previsible que las existencias mundiales al cierre disminuyan por tercer año consecutivo, para situarse en 97 m. de t., su nivel más bajo en seis años. Dentro de este total, se prevé que las existencias de los exportadores principales experimenten una caída notable, descendiendo en un 26% para situarse en su cifra más baja en ocho campañas, con fuertes descensos en Tailandia y en la India. El comercio mundial se mantendrá en niveles elevados en 2016, dado que la demanda de importación se verá apoyada por los precios competitivos.
Se esperan nuevamente unas cosechas superiores a la media en varios productores clave, por lo que la
producción mundial de sojaen 2015/16 sólo será ligeramente inferior al máximo de la campaña anterior, debido más que nada a un modesto descenso de los rendimientos. Se prevé un nuevo aumento del consumo mundial, reflejando la creciente demanda desde los sectores de piensos y alimentos, mientras que las existencias remanentes podrían elevarse a un nuevo máximo histórico, gracias al incremento de las reservas de los exportadores principales. Cabe esperar que el comercio aumente en alrededor del 4%, gracias casi exclusivamente a la creciente demanda por parte de China; los envíos a China desde Estados Unidos y Brasil durante la campaña octubre/septiembre serán bastante parecidos. Reflejando la reducción prevista de la cosecha y una oferta más ajustada, se espera que las existencias remanentes mundiales de  colza/canola disminuyan en 2015/16 en un 26%. 

martes, 19 de mayo de 2015

China importaría un volumen récord de soja en la campaña 2015/16

China importa más del 60% de la soja negociada en el nivel global desde Brasil, EE.UU. y la Argentina. 
 
La creciente demanda por carne impulsó la importación de soja, que es molida y convertida en harina, para el consumo animal, y en aceite comestible.
China, el mayor comprador mundial de soja, importaría un récord de 77 millones de toneladas de la oleaginosa en el ciclo 2015/2016, con un aumento del 5,5% respecto del año anterior, según el pronóstico del Centro Nacional de Información de Granos y Aceites de China difundido ayer. La estimación es levemente menor que las 77,5 millones de toneladas proyectadas por el Departamento de Agricultura de Estados Unidos (USDA)
En cuanto a la propia producción de soja de China, caería un 9,5% a 11 millones de toneladas, según el centro de estudios chino. Los agricultores chinos han reducido las áreas para el cultivo de la oleaginosa y las han destinado al maíz y al arroz, para buscar mayores retornos económicos.
China importa más del 60% de la soja negociada en el nivel global desde Brasil, EE.UU. y la Argentina. La creciente demanda por carne impulsó la importación de soja, que es molida y convertida en harina, para el consumo animal, y en aceite comestible.
 
Fuente: Fyo

miércoles, 29 de abril de 2015

Informe CIC Abril/15 - Trigo Maiz Oleaginosas

La producción mundial de cereales totales(trigo y cereales secundarios) en 2014/15 se estima en 1.947m. de t.; aunque la cifra se ha aumentado en 10m. desde el mes pasado, se trata de un descenso del 3% respecto al récord de la campaña pasada. La caída se debe más que nada al maíz; la estimación para la producción de maíz se ha aumentado en 11m. de t., pero la nueva cifra de 951m. aún supone un descenso interanual del orden de 43m., encabezado por una cosecha más reducida en Estados Unidos. Ante el deterioro de las perspectivas para Argentina, China y la India, la previsión para la producción de trigo se ha recortado en 4 m. de t. a 705m., un descenso interanual del 2%.
La proyección para el consumo mundial se ha incrementado en 10m. de t. a 1.970m., reflejando más que nada la mayor demanda desde el sector de los piensos. La previsión para las existencias remanentes también se ha aumentado, en 9 m. de t. a 415m.; aunque supone un descenso interanual de 23m., esta cifra supera en alrededor del 9% la media para los últimos cinco años. Con estimaciones mayores para trigo, maíz y sorgo, la proyección para el comercio mundial de cereales se ha aumentado en 2m. de t. a 306m., cifra que representa sólo un modesto descenso interanual. 
La previsión para la producción mundial de arroz en 2014/15 se ha reducido ligeramente desde el mes pasado para situarse en 474m. de t.; aún así, se trata de un descenso mínimo respecto al récord de la campaña anterior. Se ha recortado la cifra para las existencias iniciales y, ante la oferta más reducida, la proyección para las existencias mundiales al cierre se ha recortado ligeramente, a 100m. de t.; el descenso interanual del 8% corresponde más que nada a los exportadores principales. La previsión para el comercio en 2015 se ha reducido levemente, a 41m. de t., cifra inferior en un 4% al máximo registrado en 2014, reflejando la caída de la demanda por parte de varios compradores asiáticos.
Debido más que nada a la mejora de las perspectivas para Sudamérica, la previsión para la producción mundial de soja en 2014/15 se ha incrementado en 3m. de t. para situarse en una cifra récord de 317m. El aumento interanual del 11% se verá absorbido en parte por un mayor consumo, aunque también se ha aumentado la proyección para las existencias remanentes mundiales, que se estiman en una cifra récord de 47m. de t., debido exclusivamente a los exportadores principales, cuyas reservas podrían duplicarse para situarse en 28m. Dado el aumento más modesto de las importaciones por parte de China, se espera que el comercio mundial crezca en sólo un 4%.
Reflejando principalmente la debilidad del trigo ante las perspectivas favorables para la cosecha en 2015 el Índice de Cereales y Oleaginosasdel CIC (GOI) perdió un 2% a lo largo del mes, para situarse en su nivel más bajo desde julio de 2010.
Se espera un descenso más bien modesto de la oferta mundial de cereales totales(trigo y cereales secundarios) en 2015/16, dado que las amplias existencias al comienzo de la campaña compensarán en parte cierta caída de las cosechas. Se prevé que la producción mundial de trigo y maíz disminuya respecto a los resultados récord de la campaña anterior, pero la producción total de cereales, estimada en 1.947m. de t., superará en alrededor del 3% la media para los últimos cinco años, reflejando las perspectivas generalmente favorables en las zonas productoras clave. 
Cabe esperar que el consumo mundial se aproxime al máximo histórico del año pasado, estimándose en 1.970m. de t., apoyado por una mayor demanda alimentaria, atribuible más que nada al crecimiento demográfico constante. La demanda desde el sector ganadero se mantendrá en niveles elevados, aunque el consumo de cereales pienso se verá amenazado por la competencia de piensos alternativos, y sobre todo por la amplia oferta de harinas de oleaginosas. Se prevé cierto aumento del consumo industrial, principalmente para la fabricación de almidón y cerveza; la demanda desde el sector del etanol apenas registrará cambios. Se espera que las existencias mundiales al cierre de 2015/16 disminuyan en un 5% a 415m. de t., debido más que nada al descenso de las reservas de maíz en los exportadores principales, aunque también se contraerán las existencias de trigo y cebada.
Tras alcanzar un récord previsto durante la presente campaña, es previsible que el comercio mundial en 2015/16 (julio/junio) experimente un descenso interanual del 1% para situarse en 306m. de t. El descenso corresponderá en gran medida al comercio de cebada, que disminuirá respecto al volumen récord de 2014/15.
La demanda de importación de cebada se ha visto mermada en algunos países por unas cosechas internas más abundantes y por el mejor estado de los pastos. Se prevé que disminuya ligeramente el comercio de trigo, aunque podría incrementarse el comercio de maíz y sorgo.
La producción mundial de arroz en 2014/15 se estima en 474m. de t., cifra ligeramente inferior al récord de la campaña anterior. Con el aumento previsto de la demanda, sobre todo en Asia, se espera que el consumo alcance un nuevo máximo de 483m. de t.; como consecuencia, cabe esperar que las existencias mundiales al cierre disminuyan en un 8% para situarse en su nivel más bajo en cinco años. Dentro de este total, es previsible que las reservas de los exportadores principales desciendan en un 20% a 30m. de t., con caídas notables en Tailandia y en la India. Se espera que el comercio mundial disminuya en alrededor del 4% en 2015, reflejando principalmente una menor demanda por parte de varios importadores asiáticos. 
Apoyada por unas cosechas excepcionales en varios productores clave, se prevé que la producción mundial de soja aumente en 2014/15 en un 11%, para situarse en una cifra récord de 317m. de t. Se espera que el consumo crezca en un 7%, a alrededor de 301 m. de t., por lo que es previsible que las existencias conjuntas al cierre se eleven a un máximo histórico de 47 m., con aumentos en los exportadores principales, y especialmente en Estados Unidos y Argentina. Debido al aumento menos pronunciado de los envíos al Lejano Oriente asiático, y sobre todo a China, se espera que el comercio registre un incremento relativamente modesto del 4%, aunque alcanzará un nuevo récord. Se prevé que las existencias mundiales de colza/canoladisminuyan en alrededor del 6%, dado que el descenso notable en Canadá, el mayor exportador, sólo se verá compensado en parte por la fuerte acumulación en la UE.

martes, 27 de enero de 2015

Informe CIC Enero - Trigo Maiz Oleaginosas

La previsión para la producción mundial de cereales totales(trigo y cereales secundarios) en 2014/15 se ha
incrementado en 12m. de t. para situarse en una cifra récord de 2.002m. de t., tratándose de un ligero aumento interanual. Este aumento corresponde en gran medida al maíz, con cosechas superiores a lo esperado en Argentina, Brasil, la UE y Ucrania, aunque se ha recortado la cifra para Estados Unidos. Gracias a las amplias reservas iniciales, se prevé que la oferta total aumente en un 3%; incluso con un aumento sólido del consumo, cabe esperar que las existencias mundiales al cierre se sitúen en 432m. de t., su nivel más elevado en casi 30 años.
La previsión para el comercio mundial (julio/junio) se ha incrementado ligeramente, a 300m. de t., cifra inferior en sólo el 2% al récord de la campaña anterior. Tras la introducción de restricciones, se ha recortado de forma notable la proyección para los envíos de trigo desde Rusia, aunque es previsible que el excedente exportable en otros países resulte más que suficiente para compensar este descenso. En un Enfoque del Mercadose consideran las implicaciones de la aprobación por parte de China de determinadas variedades transgénicas de maíz; es poco probable que aumenten las compras de este país a corto plazo.
Las perspectivas para el trigo de invierno de 2015/16 en el hemisferio norte se siguen mostrando generalmente favorables. La producción en Estados Unidos y Rusia se vio mermada a veces por las condiciones frías adversas, mientras que en la UE, India y Turquía se ha contado con un tiempo generalmente propicio. La producción mundial se estima provisionalmente en 701m. de t., un descenso del 2% respecto al récord de 2014/15; aún así, se trata de una cifra superior en un 2% a la media para los últimos cinco años. Si el consumo se mantiene más o menos estable, cabe esperar cierto descenso de las existencias mundiales, a 189m. de t., debido más que nada a la caída de las reservas respecto a sus niveles iniciales en la UE y Rusia. El comercio mundial en 2015/16 (julio/junio) se estima en 150m. de t., casi sin cambios respecto a la campaña anterior.
Se espera que la producción mundial de arroz en 2014/15 se aproxime al récord de la campaña anterior. Es previsible que el consumo aumente en alrededor del 1%, por lo que las existencias remanentes conjuntas al cierre podrían reducirse en 7m. de t. a 102m., situándose por primera vez en siete años en una cifra inferior a la media. Este descenso se debe en gran medida a la caída de las reservas en dos grandes exportadores: la India y Tailandia. China se perfila de nuevo como el mayor importador en el año civil 2015, principalmente de arroz blanco. No obstante, dada la caída prevista de las compras por parte de otros importadores asiáticos, se espera que el comercio mundial resulte inferior al máximo registrado la campaña pasada. Apoyadas por unas ventas voluminosas a Africa, las exportaciones de Tailandia podrían elevarse a un nuevo máximo histórico de 11m. de t. Dadas las cosechas récord previstas en los principales productores, cabe esperar que la producción mundial de sojaen 2014/15 aumente en un 10%. Aunque se prevé que el consumo se incremente en alrededor de 19m. de t., para situarse en una nueva cifra récord, reflejando el crecimiento de la demanda destinada tanto a alimentos como a piensos—sobre todo en los mercados asiáticos—se espera que las existencias mundiales registren un incremento interanual del 39%. Este refleja la fuerte acumulación prevista en los principales exportadores; la reservas de Estados Unidos podrían cuadruplicarse respecto a 2013/14. Pese a los indicios de cierta recuperación de los márgenes de trituración, se espera un aumento relativamente modesto de las importaciones por parte de China tras el incremento notable del año pasado, por lo que el comercio mundial (octubre/septiembre) podría aumentar en un 5% para situarse en un nuevo máximo.

miércoles, 3 de diciembre de 2014

Informe CIC Noviembre - Trigo Maiz Oleaginosas

RESUMEN DE LAS PERSPECTIVAS PARA CEREALES Y OLEAGINOSAS

TRIGO
La previsión para la producción mundial de trigo se ha recortado ligeramente, a 717 m. de t., aunque se sigue tratando de un máximo histórico; el aumento interanual de casi el 1% refleja más que nada una mayor superficie cosechada.
Está a punto de terminarse la siembra de las cosechas de invierno para 2015/16 en el hemisferio norte. Basándose en los supuestos provisionales para la siembra de primavera y en el hemisferio sur, se espera que la superficie total experimente un aumento interanual del 1%.
Los bajos precios están fomentando la demanda, y el ritmo de crecimiento del consumo alimentario en los países en desarrollo supera la media. La proyección para el consumo de cereales pienso se ha incrementado en 2 m. de t. desde el último GMR, tratándose de unaumento interanual del 7% y de la cifra más elevada en tres años.
Los precios medios de exportación del trigo subieron ligeramente a lo largo del mes, apoyados por la preocupación por el mal tiempo. Los mercados de durum se mantuvieron fuertes ante la reducida oferta.

MAÍZ
Ya se han recolectado en gran medida las cosechas de 2014/15 en el hemisferio norte, con rendimientos superiores a la media en muchos países; la previsión para la producción mundial se ha incrementado en 3 m. de t., y ya resulta sólo ligeramente inferior al récord de la campaña pasada.
La siembra en Sudamérica va progresando hasta ahora a un ritmo máslento de lo habitual. Aunque se espera que descienda la producción en Brasil y Argentina, mucho dependerá de las decisiones finales de siembra y del tiempo durante los próximos meses.
Se espera que la demanda mundial se eleve a una cifra récord, gracias al aumento del consumo de maíz pienso en un 3%.
Los precios de exportación subieron ligeramente en noviembre, y reflejando la fuerte competencia comercial, las diferencias de precio entre los principales proveedores se redujeron.

OLEAGINOSAS
Se contó con condiciones más favorables para la siembra de soja en Sudamérica, y dadas las grandes cosechas previstas para 2014/15 en Brasil y Argentina, además de una cosecha abundante en Estados Unidos, se espera que la producción mundial aumente en un 8% para situarse en un nuevo máximo.
El sub-Índice de soja del GOI del CIC retrocedió ligeramente a lo largo del mes, reflejando más que nada la caída de los precios en Estados Unidos, debido a la amplia oferta y a varios factores estacionales.
Las previsiones para la colza/canola se aproximan a las del mes pasado. Debido al fuerte crecimiento del consumo y a la reducción de la producción, se prevé que disminuyan las existencias al cierre, sobre todo en los principales exportadores.


lunes, 2 de junio de 2014

La facturación del sector del huevo cae un 35% en 2013

El sector español del huevo sufrió en 2013 uno de los peores años que se recuerdan. Los datos publicados por el Magrama (Indicadores económicos del sector avícola de puesta en 2013) muestran un descenso de un 35% en la facturación y de un 36% en los precios del sector entre 2012 y 2013.

La mala situación del mercado se ha mantenido en 2014 y los productores se ven atrapados entre los bajos precios y la dificultad para financiarse y devolver los créditos de las inversiones realizadas para cumplir la Directiva 1999/74.
El precio del huevo está cayendo en toda la UE desde mediados de 2012. Pero el productor español se ve más afectado, ya que cobra precios muy por debajo de los comunitarios. Fueron un 23% menores en 2011, y un 28% en 2013 respecto al precio medio pagado a sus colegas de otros países.
Los avicultores afirman que el problema en nuestro mercado no es tanto de oferta y demanda como de desequilibrio de la cadena comercial. "No hay excedente de huevos en España", dice el presidente de Inprovo, Medín de Vega, "simplemente el mercado es ajeno a la situación de la oferta porque los precios los pone una de las partes, que evidentemente es más fuerte que la producción".
La distribución vende menos debido a la crisis y trata de compensarlo con unas políticas muy agresivas de precios en productos de primera necesidad, como el huevo. El Observatorio de precios de los alimentos del Ministerio de Agricultura muestra, con la excepción de principios de 2012, una brecha cada vez mayor entre los precios pagados al productor y los que paga el consumidor por el huevo. Es la evidencia de un desajuste en la cadena que pone en peligro el futuro de las granjas y no beneficia al consumidor.
La consecuencia de esta prolongada situación es la descapitalización progresiva de las empresas productoras. Los avicultores lamentan el enorme coste que ha supuesto para el sector del huevo cumplir las normas comunitarias. Sobre todo por el volumen de las inversiones necesarias, pero además porque ha coincidido con la bajada del consumo y de los precios, con las restricciones y carestía de la financiación y con la escasez de ayudas.
"Inprovo y las organizaciones del sector debemos empezar a trabajar para que los objetivos de la nueva PAC se cumplan, porque no va a venir nadie a hacerlo por nosotros", declara el presidente de Inprovo. "Hay que conseguir una remuneración justa para el productor de huevos, que evite la desaparición de nuestro tejido productivo". "La obligatoriedad de hacer contratos de venta o la posibilidad de extender norma para acciones de promoción del huevo son líneas que la nueva OCM deja abiertas y sobre las que trabajaremos de la mano del Ministerio de Agricultura. Esa es nuestra prioridad en este año" afirma Medín de Vega. 
Fuente: Agronegocios

jueves, 29 de mayo de 2014

China elevó importaciones de soja por encima del 300%

El gigante asiático aumentó la demanda de soja en un 307% durante los últimos 10 años. Esta cifra supone un incremento de su participación de compras en el comercio mundial de un 35% a un 65%.
Según indica El Observador, estos datos son por demás elocuentes acerca de la dependencia creciente que tiene hoy el mercado internacional de soja de lo que suceda con las compras de China y su evolución macroeconómica y social.
Se trata, nada menos, que de una capacidad de ser formador de precios desde el lugar de la demanda, según un estudio de la Bolsa de Comercio de Rosario, Argentina, elaborado por los especialistas Julio Calzada y Florencia Matteo.
Los principales oferentes del mercado mundial de soja en general, y de China en particular, son los Estados Unidos, Brasil y la Argentina.
Según explica el trabajo de la Bolsa de Comercio, la Argentina exporta el 14% de su producción de porotos; el 95,8% de su producción de harina derivada de la molienda de soja y el 65,2% de su aceite, también producto del crushing.
Brasil y los Estados Unidos, por su parte, exportan el 51,7% y el 48% de su producción de porotos de soja, respectivamente, y lo hacen en menor medida para su harina y aceite.
China necesita soja porque debe alimentar a una enorme población, pero necesita el grano porque posee un amplio complejo procesador que no dispone de suficiente materia prima, indica el trabajo.
Al ser China el mayor propulsor de la demanda de la oleaginosa en el mercado global, las acciones del gigante asiático son capaces de generar grandes oscilaciones en las cotizaciones en función de algún suceso interno, asegura la Bolsa de Comercio de Rosario.

Fuente: El Sitio Avicola

miércoles, 30 de abril de 2014

1,12 millones de euros para promocionar el consumo de huevos en España

La Interprofesión española del huevo, INPROVO, de la que forma parte Cooperativas Agro-alimentarias de España ha recibido la aprobación por parte de la Comisión Europea de un programa para la promoción del consumo de huevo en España.
Se trata de un programa que tiene una duración de dos años, con un presupuesto total de 1,12 millones de euros, repartidos en 595.043 euros el primer año y en 530.106 euros el segundo año. La Comisión Europea va a cofinanciar el 50% del total.
De los 20 proyectos para la promoción de productos agroalimentarios en la UE y en terceros países que la Comisión Europea acaba de aprobar, éste es el único programa español y el único orientado a la promoción de los huevos.
Confiamos en que esta buena noticias sirva para mejorar la imagen del huevo y del sector.

Fuente: Coop Agro Alimentarias

miércoles, 9 de abril de 2014

lunes, 3 de marzo de 2014

Mayores cosechas mundiales de trigo pero menores de soja, según el CIC

El Consejo Internacional de Cereales (CIC) en su estimación de finales de febrero ha elevado, con respecto a la de enero, en un millón de toneladas la cifra de producción mundial de trigo para la campaña 2013/14. Apunta una cosecha de 708 Mt en torno a 53 Mt más que la campaña precedente. Sin embargo, el consumo se mantiene constante en 691 Mt y los stocks finales de campaña aumentan en 2 Mt hasta los 190 Mt.
De cara a la campaña 2014/15, las estimaciones del CIC apuntan a que la superficie global de trigo aumente pero que la producción desciende en torno a un 2% debido a que los rendimientos vuelvan a unos niveles más normales, tras los excepcionales alcanzados en la última campaña.
En el caso del maíz, el CIC no ha variado sus previsiones de producción para la campaña 2013/14, en el informe de febrero. Las mantienen igual que en enero en 959 Mt, si bien son un 11% superiores a las de la campaña precedente. Si que espera que espera que el consumo aumente en un 4Mt (932 Mt) lo que conllevaría a una reducción en la misma cantidad de las existencias finales (154 Mt).
En la campaña 2014/15, el CIC prevé que la producción de maíz se contraiga como consecuencia de una reducción de los rendimientos.
Para la soja, el CIC se ha mostrado más pesimista con las cifras de producción en la campaña 2013/14, reduciéndolas en 4 Mt con respecto a las estimaciones de enero y apuntando a 284 Mt, No obstante, se trata de una cosecha un 5% superior a la de la campaña precedente. También ha reducido su previsión de consumo en 2 Mt hasta los 283 Mt, por lo que las existencias finales solo se verían mermadas en 2 Mt (27 Mt).

Fuente: Agrodigital

viernes, 27 de septiembre de 2013

China elevaría importaciones de maíz

Reduciría su autosuficiencia al 90% según lo informado por un operador de China.

China, el segundo consumidor de maíz del mundo, probablemente dependerá más de las importaciones y reducirá su ratio de autosuficiencia en el grano a un 90 por ciento al 2020, dijo el jueves un ejecutivo de un importante operador del cereal en el país asiático.
En base a los actuales niveles de importaciones, el ratio de autosuficiencia en maíz de China podría llegar a un 93 por ciento al 2018 y a un 90 por ciento al 2020, dijo Fan Zhenyu, subgerente general de la división de maíz de la operadora estatal COFCO Co. Ltd, en una conferencia del sector.
La producción de maíz de China en el 2012 fue de 208 millones de toneladas y sus importaciones crecieron a 5,2 millones, llevando el ratio de autosuficiencia del país a casi un 98 por ciento.
La nación asiática tiene una política de autosuficiencia de larga data de un 95 por ciento en todos los granos, aunque la ha modificado cuando ha sido necesario, como en el caso de la soja.
Reducir el ratio de autosuficiencia a un 90 por ciento elevaría las importaciones anuales de China por sobre los 20 millones de toneladas, convirtiendo al país en el mayor comprador mundial del cereal.
Un incremento en las importaciones también daría apoyo a los precios globales. Los futuros referenciales del maíz en la Bolsa de Chicago han caído en casi un tercio este año.
Pekín da apoyo a los productores locales al almacenar maíz, lo que ha elevado los precios locales y hecho más atractivas las importaciones. Sin embargo, China limita las compras del cereal al emitir cuotas.
El Gobierno podría ahora estar reconsiderando sus políticas, dijo Fan a Reuters.
"Hay algunos indicios", sostuvo. "Creo que el mercado podría haber percibido la idea de un cambio en la política pero hasta ahora no hemos visto nada en palabras", agregó.
El nuevo Gobierno podría decidir depender más de los mercados internacionales para la seguridad alimentaria del país ya que las tierras de cultivo y los recursos naturales locales son cada vez más escasos, agregó en la conferencia. 
 
Fuente: Fyo

jueves, 26 de septiembre de 2013

EE.UU. aumentaría producción de maíz para satisfacer la demanda

Los países en desarrollo representarán el 92% de aumento en la demanda de carne, productos lácteos y los cereales para la producción de piensos para animales.
En 2022 , la participación de EE.UU. en las exportaciones mundiales de maíz podrían aumentar en un 46 %. Sólo el estado norteamericano de Dakota del Sur planea aumentar su producción actual en 40 millones de bushels para satisfacer la demanda proyectada , según Kim Dillivan , experto en agronegocios de la Universidad de Dakota del Sur.
"De acuerdo con USDA, el ingreso promedio y el crecimiento demográfico provocarán un aumento de la demanda de alimentos en la próxima década, especialmente en los países en desarrollo. En gran parte estos países, la demanda superará la producción nacional , por lo que tendrán que aumentar su importaciones", explica Dillivan. "Habrá un aumento en el consumo de alimentos ricos en proteínas, por lo que vamos a ver una mayor demanda de carne y de productos utilizados en la producción de alimentos para animales".

Población y crecimiento económico

El especialista en agronegocios destacó que , además de una mejora general de la economía , el crecimiento de la población mundial tendrá un impacto importante en la demanda de alimentos. "El crecimiento de la población se estima en un 1% por año durante la próxima década , lo cual está por debajo del promedio de 1,2 % registrado en la última década. Gran parte del aumento de la población se registrará en los países en desarrollo. Como resultado, en 2022, el 82 % de la población mundial vivirá en esos países".
En 2010 , el 80 % de la población mundial vivía en países en desarrollo, el 37% en la India y China.
El crecimiento económico anual de los países en desarrollo se estima en 5,6 % en el período entre 2012 y 2022. En China se espera registrar un 7,8 % de crecimiento y en la India un 7,5 %. Dillivan señala que se espera que los dos países dupliquen su ingreso per cápita en la próxima década. Poblaciones más grandes y mayores ingresos generarán un mayor consumo de productos de carne de res, carne de cerdo, aves de corral y los productos lácteos , ya que las personas con ingresos bajos y medios tendrán un mayor acceso a los alimentos ricos en proteínas .
"El aumento de las importaciones de alimentos vendrá principalmente de los países en desarrollo. Se estima que representarán el 92 % del aumento de las importaciones de carne, granos y oleaginosas", explica.

México , África y Oriente Medio entre los mayores importadores

África y el Medio Oriente representarán un aumento del 50 % en las importaciones mundiales de carne de aves de corral y rojo, 20% de grano y aceite de soja 25%.
México también espera que aumente la demanda de carne. "Se espera que este aumento en el consumo de carne para estimular la expansión de la industria ganadera en México, y estimular las importaciones de carne de res, cerdo y aves de corral en un 67%, 32% y 50%, respectivamente en 2020. Durante la próxima década, México debe ser responsable de 25 % del aumento en la importación de cerdos y aves de corral".

Aumento de la producción de maíz en los EE.UU.

Dillivan cuenta que, en la temporada 2013-2014 , los EE.UU. debería exportar 43,2 millones de toneladas de maíz - un poco más del 40 % de las exportaciones mundiales. Entre 2020 y 2023 , se espera que la cuota de EE.UU. es de 46 %, con 63,5 millones de toneladas de maíz .
"Si los productores de maíz en otros estados continúan produciendo la misma cantidad de grano en el país, los EE.UU. en realidad podría exportar 20,3 millones de toneladas más que hoy en 2022-23. Dakota del Sur tendrá que aumentar su producción casi 40 millones de bushels, sólo para satisfacer la mayor demanda de exportación. Este aumento no tiene en cuenta cualquier cambio en la demanda de maíz debido a las exportaciones de ganado", dice el experto.

EE.UU. debería exportar menos soja

Se espera que la demanda mundial de soja , harina de soja y aceite de soja siga siendo superior a la demanda de trigo y otros granos. Asia será el responsable de la mayor demanda, especialmente de China, que representará el 90% del aumento de las importaciones mundiales de la oleaginosa .
Sin embargo , Dillivan dice que la participación de EE.UU. en las exportaciones mundiales de soja caerá 30%. Hoy en día, la participación del país es del 39,3% . En la temporada 2022 - 2023 , los EE.UU. exportará 43,8 millones de toneladas , lo que representa un pequeño aumento con respecto a lo que se exporta hoy: 41,2 millones de toneladas. 
 
Fuente: Fyo